Gold Bullish
- ติดตามความคืบหน้าการเลือกตั้งกลางเทอมสหรัฐฯ
- แรงซื้อธนาคารกลางยังคงหนุนราคาทองคำต่อเนื่อง
Gold Bearish
- ติดตามการประชุม FOMC วันที่ 28-29 ต.ค. นี้ ส่อแววกดดันทองคำ
- ติดตามการประมูลพันธบัตรสหรัฐฯ อายุ 2 ปี เสี่ยงพุ่งสูงกดดันทอง
สัปดาห์ที่ผ่านมา ราคาทองคำปรับตัวลง จากการที่ราคาน้ำมันดิบ Brent และ WTI ยังคงมีแนวโน้มปรับตัวขึ้น หลังจากช่องแคบฮอร์มุซยังคงตกอยู่ในความเสี่ยงของความไม่แน่นอนในสงครามสหรัฐฯ – อิหร่าน ที่ยังอยู่คาบเส้นระหว่างสันติภาพและการเปิดฉากการโจมตี ในขณะที่ตลาดยังคงคาดการณ์เกิน 70% ว่าเฟดอาจขึ้นดอกเบี้ย 0.25% ในการประชุม FOMC เดือน ธ.ค. นี้ อย่างไรก็ตาม ในสัปดาห์นี้ยังมีปัจจัยสำคัญต่อราคาทองที่ส่งผลต่อเนื่องมาจากอดีต และปัจจัยสำคัญที่มีผลต่อสัปดาห์นี้โดยตรง ดังนี้
ติดตามความคืบหน้าการเลือกตั้งกลางเทอมสหรัฐฯ
ในวันที่ 3 พ.ย. 2026 จะเป็นวันชี้ขาดขั้วอำนาจในสภาคองเกรสช่วง 2 ปีสุดท้ายของปธน.ทรัมป์ โดยประเด็นสำคัญก็คือสภาคองเกรสชุดใหม่จะจัดการกับแรงกดดันด้านการใช้จ่าย หนี้สาธารณะ และการกู้ยืมอย่างไร เนื่องจากกระทรวงการคลังสหรัฐฯ รายงานตัวเลขขาดดุลงบประมาณปีงบประมาณ 2026 สูงถึงประมาณ 1.99 ล้านล้านดอลลาร์ ขณะที่สำนักงานงบประมาณแห่งสภาคองเกรส (CBO) คาดการณ์ว่าหนี้สาธารณะที่ถือโดยภาคเอกชนจะพุ่งขึ้นจาก 101% ของ GDP ในปี 2026 สู่ 120% ภายในปี 2036 โดยมีภาระดอกเบี้ยจ่ายเป็นตัวเร่งสำคัญ ทั้งนี้ การประเมินจาก Morgan Stanley ระบุว่าภาวะ สภาวะแบ่งแยกขั้วอำนาจจะนำมาซึ่งความไม่แน่นอนในการต่อรองเพดานหนี้และงบประมาณ รวมถึงภาวะชะงักงันทางการเมืองที่ไม่ได้การันตีว่าการใช้จ่ายจะลดลงหรือทำให้หนี้ลดลง เนื่องจากภาระหนี้ผูกพันและดอกเบี้ยจ่ายยังคงอยู่เท่าเดิมไม่ว่าจะเป็นยุคสมัยของพรรคการเมืองใดก็ตาม
จากปัจจัยข้างต้น อาจส่งผลบวกต่อทองคำในระยะยาว เนื่องจากความแตกแยกทางการเมืองและเพดานหนี้สาธารณะที่ยังไม่มีท่าทีว่าจะปรับตัวลงได้ ไม่ว่าพรรคใดจะครองเสียงข้างมากก็ตาม อาจทำให้นักลงทุนมีความกังวลต่อเสถียรภาพทางการคลัง จนกระทบกับความเชื่อมั่นในดัชนีเงินดอลลาร์ (DXY) ซึ่งเป็นปัจจัยบวกต่อทองคำในท้ายที่สุด
แรงซื้อธนาคารกลางยังคงหนุนราคทองคำต่อเนื่อง
ในปัจจุบัน แรงซื้อเชิงโครงสร้างของธนาคารกลางทั่วโลกกำลังทำหน้าที่เป็นเบาะรองรับราคา (Price Floor) ที่สำคัญ ซึ่งช่วยเสริมน้ำหนักให้กับการปรับตัวขึ้นของราคาทองคำ โดยรายงานของวาณิชธนกิจยักษ์ใหญ่สหรัฐฯ อย่างโกลด์แมน แซคส์ (Goldman Sachs) เมื่อวันที่ 19 ต.ค. ประเมินว่า ธนาคารกลางทั่วโลกเข้าซื้อทองคำในเดือน ส.ค. สูงถึง 79 ตัน เพิ่มขึ้นจาก 44 ตันในเดือน ก.ค. และสูงกว่าค่าเฉลี่ยก่อนปี 2022 กว่า 4 เท่า ซึ่งตัวเลขนี้สูงกว่ายอดซื้อสุทธิที่สภาทองคำโลก (WGC) รายงานไว้ที่ 39 ตันถึงเท่าตัว สะท้อนว่ามีแรงซื้อที่ไม่เปิดเผยอีกมากเพื่อกระจายความเสี่ยงหนีมาตรการคว่ำบาตร โดยเฉพาะด้านธนาคารกลางจีน (PBoC) ที่เร่งเดินหน้ากลยุทธ์ “ย่อซื้อ” ในเดือนก.ย. สูงถึง 23 ตัน ซึ่งถือเป็นยอดซื้อรายเดือนสูงสุดนับตั้งแต่ ก.ย. 2023 นอกจากนี้ ในช่วงที่ราคาทองคำร่วงลง 8.5% ในเดือน ก.ย. กองทุน Physical Gold ETF ทั่วโลกยังคงเดินหน้าเพิ่มการถือครองทองคำอีก 67 ตัน สู่ระดับสูงสุดเป็นประวัติการณ์ที่ 4,256 ตัน เพียงแต่ยังคงต้องติดตามดอกเบี้ยเฟดที่มีแนวโน้มจะขึ้นดอกเบี้ย 0.25% ในเดือน ธ.ค. ซึ่งยังต้องติดตามเพิ่มเติมต่อไปว่าจะส่งผลให้ธนาคารกลางเปลี่ยนทิศทางในการซื้อทองคำหรือไม่
จากปัจจัยข้างต้น ถือว่าเป็นปัจจัยหนุนให้ราคาทองคำปรับตัวขึ้น หรือไม่ก็เป็นการชะลอการปรับตัวลงของทองคำ เนื่องจากธนาคารกลางเปรียบเสมือน “วาฬยักษ์” ที่ยังคงเข้าซื้อและถือทองคำเป็นระยะเวลานานตามยุทธศาสตร์ ทำให้แรงซื้อของธนาคารกลางคือปัจจัยสำคัญที่ยังคงพยุงราคาทองคำตลอดช่วงระยะเวลาตั้งแต่อดีตจนถึงปัจจุบันนี้
ติดตามการประชุม FOMC วันที่ 28-29 ต.ค. นี้ ส่อแววกดดันทองคำ
ในวันที่ 28-29 ต.ค. นี้ ธนาคารกลางสหรัฐฯ (เฟด) ได้ครบกำหนดรอบการประชุม FOMC โดยตลาดคาดการณ์ว่าเฟดอาจตรึงดอกเบี้ย 3.75-4.00% ในการประชุมดังกล่าว ทั้งนี้ สิ่งที่ต้องติดตามในการประชุมก็คือ ถ้อยแถลงของประธานเฟด นายเควิน วอร์ช เนื่องจากในการประชุม FOMC ก่อนหน้านี้ในวันที่ 16-17 ก.ย. วอร์ชยังคงกังวลเงินเฟ้อที่ยังอยู่สูงกว่าเป้าหมาย 2% ติดต่อกันมานานกว่า 5 ปี โดยมีสินค้าและบริการหลายอย่างที่ส่งผลให้อัตราเงินเฟ้อพุ่งเกิน 3% ทั้งในกรอบ 6 เดือน และ 12 เดือน อีกทั้งยังมีแรงกดดันจากสินค้าโภคภัณฑ์และราคาพลังงานต้นน้ำจากสถานการณ์ภูมิรัฐศาสตร์เป็นตัวหนุนให้เงินเฟ้อปรับตัวสูงขึ้น (Cost Push Inflation) ในขณะที่ทางฝั่งตลาดแรงงาน วอร์ชได้กล่าวว่า การเปิดรับคนทำงานใหม่ๆ ได้ขยายตัวในระดับที่สอดคล้องกับขนาดของตลาดแรงงานในปัจจุบัน รวมถึงชั่วโมงการทำงานเฉลี่ยต่อสัปดาห์ (Weekly hours) ได้ปรับตัวเพิ่มขึ้นด้วย
ทั้งนี้ หากพิจารณาเงินเฟ้อ (CPI) ในช่วงหลังการประชุม FOMC วันที่ 16-17 ก.ย. ที่ได้มีการประกาศไปแล้วในวันที่ 14 ต.ค. เงินเฟ้อเทียบรายปีกลับประกาศออกมาสูงถึง 3.7% สูงกว่าที่นักวิเคราะห์คาดการณ์และครั้งก่อนที่ 3.6% และ 3.4% ตามลำดับ ในขณะที่ตัวชี้วัดภาวะเศรษฐกิจถดถอยตามกฎของ SAHM Rule Recession ที่มีการคำนวณค่าเฉลี่ยการว่างงานเคลื่อนที่ 3 เดือนกลับทำจุดต่ำสุดในรอบ 3 ปี 7 เดือนที่ระดับ 0.00 หน่วย (หากทะลุ 0.35 หน่วย เสี่ยงตลาดแรงงานมีปัญหาและเกิด Recession) นอกจากนี้ ดัชนีเงินเฟ้ออีก 1 ตัว อย่าง PCE ที่เฟดใช้ในการคาดการณ์ใน Summary of Economic Projections (SEP) ในเดือน ส.ค. ยังคงทรงตัวสูงที่ระดับ 3.4% เทียบเท่ากับครั้งก่อน แต่ทว่าในรายงาน SEP เฟดกลับคาดการณ์ PCE ณ สิ้นปี 2026 ไว้ที่ 3.7%
จากปัจจัยที่ได้กล่าวไปในข้างต้น สามารถสรุปออกมาสั้นๆ ได้ว่า เงินเฟ้อยังดูไม่มีท่าทีจะชะลอตัวลงง่ายๆ ไม่ว่าจะเป็นตัวเลข CPI หรือ PCE จากราคาสินค้าและบริการยังไม่มีแนวโน้มปรับตัวลง ในขณะที่ตลาดแรงงานก็ยังคงแข็งแกร่ง ซึ่งปัจจัยดังกล่าวนี้อาจทำให้การประชุม FOMC วันที่ 28-29 ต.ค. นี้ ยังไม่มีแนวโน้มที่ชัดเจนว่า นายเควิน วอร์ช จะส่งสัญญาณผ่อนคลายนโยบายทางการเงินได้เลย และอาจส่งผลให้เกิดความเสี่ยงที่ตลาด CME Fed Watch ต้องปรับคาดการณ์ในการขึ้นดอกเบี้ยของเฟดเพิ่มเติมอีกครั้งภายหลังการประชุม ซึ่งอาจเป็นปัจจัยลบต่อทองคำได้ในภายหลัง
ติดตามการประมูลพันธบัตรสหรัฐฯ อายุ 2 ปี เสี่ยงพุ่งสูงกดดันทอง
ในวันที่ 27 ต.ค. (เวลาไทย) สหรัฐฯ จะมีการเผยการประมูลพันธบัตรสหรัฐฯ อายุ 2 ปี ซึ่งเป็นอีก 1 ตัวชี้วัดว่า ณ ตอนนี้ผลตอบแทนพันธบัตรในปัจจุบันมีความคุ้มค่าหรือไม่เมื่อเทียบกับอัตราดอกเบี้ยเฟด / เงินเฟ้อ ที่ตลาดคาดการณ์ ซึ่งจะมีผลต่อทิศทางบอนด์ยีลด์ในตลาดรองหลังจากนี้ไป ทั้งนี้ หากย้อนดูผลการประมูลพันธบัตร 3 เดือนล่าสุด (ก.ค. – ก.ย. 2026) จะเห็นการเปลี่ยนแปลงของผลตอบแทนและความต้องการซื้อที่น่าจับตา ดังนี้
ผลตอบแทนสูงสุดในการประมูล (High Yield)
- เดือน ก.ค. 2026: High Yield อยู่ที่ระดับ 4.315%
- เดือน ส.ค. 2026: High Yield ย่อตัวลงเล็กน้อยมาอยู่ที่ระดับ 4.204%
- เดือน ก.ย. 2026: ล่าสุด High Yield ปรับตัวขึ้นทำ New High อยู่ที่ระดับ 4.787%
จากตัวเลขข้างต้น บ่งบอกถึงต้นทุนการระดมทุนผ่านพันธบัตรอายุ 2 ปีของกระทรวงการคลังสหรัฐฯ ที่ต้องจ่ายดอกเบี้ยสูงขึ้นในการประมูล ได้ปรับตัวสูงทำ New High ในเดือน ก.ย. ทั้งนี้ หากพิจารณาถึงตัวเลขยอดเสนอซื้อต่อยอดซื้อจริง (Bid-to-Cover Ratio) พบว่าอุปสงค์ในการประมูลกลับมีแนวโน้มทรงตัว แม้ว่าผลตอบแทนจะสูงขึ้นก็ตาม
ความต้องการซื้อ (Bid-to-Cover Ratio)
- เดือน ก.ค. 2026: Bid-to-Cover Ratio อยู่ที่ 2.66 เท่า
- เดือน ส.ค. 2026: Bid-to-Cover Ratio ย่อตัวลงเล็กน้อยมาอยู่ที่ 2.60 เท่า
- เดือน ก.ย. 2026: ล่าสุด Bid-to-Cover Ratio เพิ่มขึ้นเล็กน้อยมาอยู่ที่ 2.63 เท่า หลัง High Yield ปรับขึ้นมาอยู่ที่ 4.787%
จากตัวเลขดังกล่าว สะท้อนให้เห็นว่า แม้ผลตอบแทนในการประมูล (High Yield) จะปรับตัวขึ้นสู่ระดับ 4.787% แต่ระดับผลตอบแทนที่เพิ่มขึ้นสามารถกระตุ้นให้อุปสงค์ในการประมูลเร่งตัวขึ้นได้เล็กน้อยเท่านั้น เนื่องจากนักลงทุนมีแนวโน้มต้องการ Risk Premium หรือ Yield Premium ที่สูงขึ้นมากกว่านี้ เพื่อชดเชยความไม่แน่นอนด้านเงินเฟ้อและแนวโน้มอัตราดอกเบี้ยในอนาคตที่มีแนวโน้มปรับตัวสูงขึ้นมากกว่านี้อีก
บทสรุป: จากข้อมูลการประมูลพันธบัตรรัฐบาลสหรัฐฯ อายุ 2 ปี พบว่าในช่วงเดือน ก.ค. – ก.ย. 2026 ตัว High Yield ปรับจาก 4.315% ลงสู่ระดับ 4.204% ก่อนดีดตัวขึ้นมาอยู่ที่ 4.787% ขณะที่ Bid-to-Cover Ratio ลดลงจาก 2.66 เท่า เหลือ 2.60 เท่า และปรับตัวขึ้นมาที่ 2.63 เท่า ตามลำดับ แม้อุปสงค์โดยรวมยังสามารถรองรับการประมูลได้ แต่ยังไม่เห็นสัญญาณชัดเจนว่าตลาดพร้อมเข้าซื้อพันธบัตรเพื่อรับผลตอบแทนสูงขึ้น ท่ามกลางความกังวลด้านเงินเฟ้อของตลาดที่ทำให้นักลงทุนมีแนวโน้มต้องการ Risk Premium / Yield Premium ที่สูงขึ้นมากกว่านี้เพื่อชดเชยความเสี่ยง ทั้งนี้ สิ่งที่ต้องสิ่งที่ต้องติดตามก็คือ หลังจากที่เงินเฟ้อ (CPI) ที่ได้มีการประกาศไปแล้วในวันที่ 14 ต.ค. (ของเดือนก.ย.) แบบเทียบรายปีที่ประกาศออกมาสูงถึง 3.7% มากกว่าครั้งก่อนที่3.4% จะส่งผลให้ยอด Bid-to-Cover Ratio ยิ่งลดต่ำลงกว่าเดือนก่อนหรือไม่ เนื่องจากหากผลประมูลพันธบัตรสหรัฐฯ อายุ 2 ปี ในวันที่ 27 ต.ค. ออกมาอ่อนแอ อาจกดดันให้บอนด์ยีลด์ในตลาดรองปรับตัวขึ้นอีกครั้ง เป็นปัจจัยลบต่อทองคำ แต่หากการประมูลออกมาแข็งแกร่ง ก็อาจหนุนให้บอนด์ยีลด์ในตลาดรองปรับตัวลง เป็นบวกกับทองคำได้เช่นกัน
ประเด็นที่สำคัญในสัปดาห์นี้
- ดัชนีความเชื่อมั่นผู้บริโภคโดย CB เดือน ต.ค.
- การประชุมคณะกรรมการนโยบายทางการเงิน (กนง.)
- การประชุมธนาคารกลางสหรัฐ (FOMC) และการแถลงของประธานธนาคารกลางสหรัฐฯ
- จีดีพีไตรมาส 3 และดัชนีราคาจีดีพีไตรมาส 3 (ประมาณการครั้งที่ 1 ) q/q
- จำนวนผู้ขอรับสวัสดิการว่างงานรายสัปดาห์
- ดัชนีการบริโภคส่วนบุคคลพื้นฐาน / ทั่วไปเทียบรายเดือน / รายปี เดือน ก.ย.
- การประชุมธนาคารกลางยุโรป (ECB)
- การประชุมธนาคารกลางญี่ปุ่น (BOJ)
แนวโน้มราคาทอง
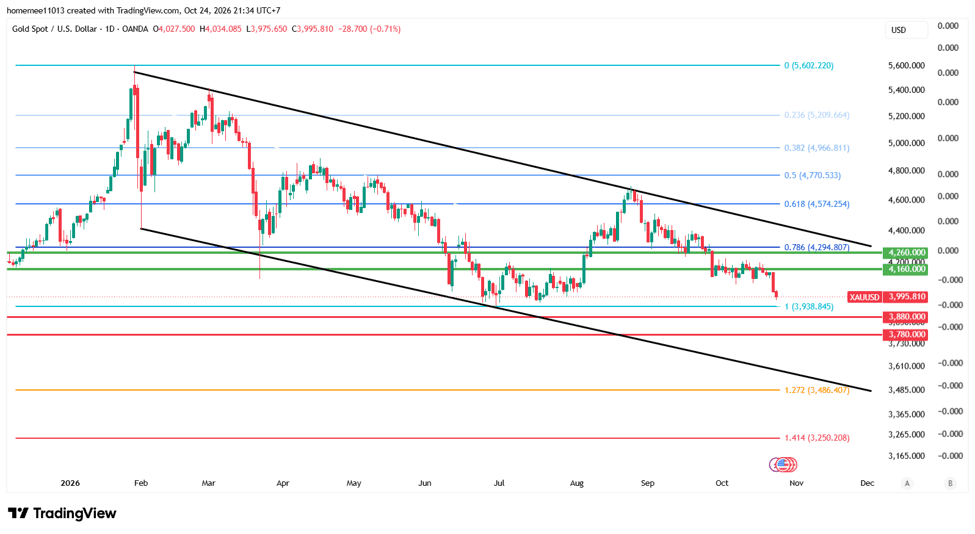
เมื่อสัปดาห์ก่อน ราคาทองคำในภาพรวมเริ่มเข้าสู่ระยะ Sideways Down ในภาพใหญ่ โดยราคามีการทยอยปรับตัวลงไม่สามารถทะลุแนวต้านบริเวณ 4,160 และ 4,260 ดอลลาร์ ขึ้นไปได้ อย่างไรก็ตาม ในสัปดาห์นี้ยังคงมีปัจจัยสำคัญที่ต้องติดตามทั้งมุมมองเชิงบวกและลบ ดังนี้
มุมมองเชิงบวก (Upside Scenario): หากธนาคารกลางยังคงมีการเข้าซื้อทองคำอย่างต่อเนื่องเพื่อการป้องกันความเสี่ยงเชิงยุทธศาสตร์ รวมถึงนักลงทุนเริ่มกลับมามีความกังวลเรื่องเพดานหนี้สาธารณะผ่านจำนวน สส. หรือ สว. ของพรรคการเมืองที่เปลี่ยนไปหลังการเลือกตั้งกลางเทอม อาจหนุนให้ทองคำมีโอกาสปรับตัวขึ้นทดสอบแนวต้านบริเวณ 4,160 และ 4,260 ดอลลาร์
มุมมองเชิงลบ (Downside Scenario): หากปัจจัยสงครามสหรัฐฯ – อิหร่าน เมื่อสัปดาห์ที่แล้วยังคงขยายวงกว้างและไม่สามารถเจรจากันได้ จนหนุนให้ราคาน้ำมันดิบ Brent และ WTI ปรับตัวขึ้นทำ New High อีกครั้ง ในขณะที่การประชุม FED เผยถึงความเข้มงวดด้านดอกเบี้ยจากเงินเฟ้อที่ยังปรับตัวสูง รวมถึงความเสี่ยงการประมูลพันธบัตรที่อ่อนแอจนดันบอนด์ยีลด์ในตลาดรองให้ปรับตัวสูงขึ้น อาจกดดันให้ราคาทองคำเผชิญแรงเทขายอีกครั้ง โดยมีแนวรับบริเวณ 3,880 และ 3,780 ดอลลาร์
สำหรับทองคำแท่งในประเทศ แนะนำให้นักลงทุน ทยอยสะสมเมื่อราคาปรับตัวลง ใกล้บริเวณ 62,150 บาท โดยมีจุดตัดขาดทุนที่ 61,500 บาท ขณะที่แนวต้านอยู่ที่ 64,800 บาท และ 65,350 บาท