Gold Bullish
- จับตาการประชุมสุดยอดปธน.ทรัมป์ – สี จิ้นผิง
- อุปทานน้ำมันลุ้นฟื้นตัว หลังซาอุฯ แก้เกม
Gold Bearish
- ติดตามการประมูลพันธบัตรสหรัฐฯ อายุ 2 ปี ชี้ทิศทางบอนด์ยีลด์
- ติดตามถ้อยแถลงของกรรมการเฟดทั้ง 5 ท่าน
สัปดาห์ที่ผ่านมา ราคาทองคำปรับตัวขึ้น จากการที่ราคาน้ำมันดิบ Brent และ WTI มีการย่อตัวลง หลังซาอุดีอาระเบียได้เสนอทางออกฉุกเฉินด้วยการจัดส่งน้ำมันดิบเพิ่มเติมผ่านทางโอมาน เพื่อระบายน้ำมันออกสู่ทะเลอาหรับโดยไม่ต้องผ่านช่องแคบฮอร์มุซ ช่วยคลายความกังวลเรื่องการขาดแคลนอุปทานระยะสั้นในระหว่างที่ท่อส่งน้ำมัน East-West Pipeline กำลังเร่งซ่อมแซม ส่งผลให้นักลงทุนบางส่วนคลายความกังวลเงินเฟ้อภาคพลังงานลง อย่างไรก็ตาม ในสัปดาห์นี้ยังมีปัจจัยสำคัญต่อราคาทองที่ส่งผลต่อเนื่องมาจากอดีต และปัจจัยสำคัญที่มีผลต่อสัปดาห์นี้โดยตรง ดังนี้
อุปทานน้ำมันลุ้นฟื้นตัว หลังซาอุฯ แก้เกมวิกฤติช่องแคบ
ราคาน้ำมันดิบมีการย่อตัวลงระยะสั้น หลังความตื่นตระหนกด้านอุปทานชะงักงันเริ่มคลี่คลายลง เมื่อซาอุฯ ใช้วิธีด้วยการจัดหาเที่ยวเรือขนส่งน้ำมันดิบให้โรงกลั่นในเอเชียผ่านการถ่ายน้ำมันจากเรือสู่เรือ (Ship-to-Ship Transfer) บริเวณนอกชายฝั่งท่าเรือโซฮาร์ (Sohar) ของโอมาน เพื่อชดเชยการระงับส่งออกที่ท่าเรือยานบู (Yanbu) ริมทะเลแดง ขณะที่นายคริส ไรท์ รมว.พลังงานสหรัฐฯ ระบุว่าการหยุดชะงักของท่อส่งน้ำมัน East-West เป็นเพียงเหตุการณ์ชั่วคราวที่จะได้รับการแก้ไขภายในไม่กี่วันเท่านั้น ทั้งนี้ กองทัพสหรัฐฯ ได้ออกแถลงการณ์ตอบโต้คำกล่าวอ้างของผู้บัญชาการกองทัพเรืออิหร่าน (IRGC) โดยยืนยันว่าช่องแคบฮอร์มุซยังคงเปิดให้เรือพาณิชย์สัญจร และกองเรือรบสหรัฐฯ ยังคงตรึงกำลังลาดตระเวนรักษาความมั่นคงทางทะเลอย่างต่อเนื่อง
อย่างไรก็ตาม รายงานจากองค์กร United Against Nuclear Iran (UANI) ระบุว่า ก่อนเกิดสงครามมีเรือแล่นผ่านช่องแคบฮอร์มุซเฉลี่ยวันละประมาณ 138 ลำ แต่ปัจจุบันตัวเลขยังคงลดฮวบเหลือเพียงไม่กี่ลำต่อวัน โดยเรือบรรทุกน้ำมันส่วนใหญ่ยังคงเลือกการถ่ายโอนน้ำมันแบบ Ship-to-Ship (STS) นอกช่องแคบเพื่อหลีกเลี่ยงความเสี่ยง ในขณะที่ราคาน้ำมันดิบยังคงทรงตัวอยู่ในระดับสูง และยังไม่มีท่าทีที่จะกลับตัวเป็นขาลงเต็มตัว
จากปัจจัยข้างต้น หากปริมาณการขนส่งน้ำมันสามารถขนส่งออกมาจากตะวันออกกลางได้สำเร็จ อาจทำให้นักลงทุนบางส่วนผ่อนคลายความกังวลด้านเงินเฟ้อภาคราคาพลังงานได้บางส่วน เป็นบวกกับทองคำ แต่ทว่ายังคงต้องติดตามต่อไปว่า ประเด็นสงครามสหรัฐฯ – อิหร่าน จะมีแนวโน้มยืดเยื้อต่อไปอีกนานเท่าไหร่ และเรือที่มีการสัญจรผ่านช่องแคบฮอร์มุซ หรือช่องแคบ บับ เอล-มันเดบ จะสามารถกลับมาสัญจรได้อย่างปกติหรือไม่ เนื่องจากหากเหตุการณ์ยังคงบานปลายมากขึ้น ก็อาจกดดันทองคำให้ปรับตัวลงได้เช่นกัน
ติดตามการประมูลพันธบัตรสหรัฐฯ อายุ 2 ปี ชี้ทิศทางบอนด์ยีลด์
ในวันที่ 23 ก.ย. (เวลาไทย) สหรัฐฯ จะมีการเผยการประมูลพันธบัตรสหรัฐฯ อายุ 2 ปี ซึ่งพฤติกรรมการซื้อขายพันธบัตรจะเป็นอีก 1 ตัวชี้วัดว่า ณ ตอนนี้ผลตอบแทนพันธบัตรในปัจจุบันมีความคุ้มค่าหรือไม่เมื่อเทียบกับอัตราดอกเบี้ยเฟด / เงินเฟ้อ ซึ่งจะมีผลต่อทิศทางบอนด์ยีลด์ในตลาดรอง ทั้งนี้ หากย้อนดูผลการประมูลพันธบัตร 3 เดือนล่าสุด (มิ.ย. – ส.ค. 2026) จะเห็นการเปลี่ยนแปลงของทั้งระดับผลตอบแทนและความต้องการซื้อที่น่าสนใจ ดังนี้
ผลตอบแทนสูงสุดในการประมูล (High Yield)
- เดือน มิ.ย. 2026: High Yield อยู่ที่ระดับ 4.189%
- เดือน ก.ค. 2026: High Yield ปรับตัวขึ้นแตะระดับสูงสุดในรอบ 3 เดือนที่ 4.315%
- เดือน ส.ค. 2026: ล่าสุด High Yield ปรับตัวลดลงมาอยู่ที่ระดับ 4.204%
- จากตัวเลขข้างต้น บ่งบอกถึงต้นทุนการระดมทุนผ่านพันธบัตรอายุ 2 ปีของกระทรวงการคลังสหรัฐฯ ที่ต้องจ่ายดอกเบี้ยสูงสุดในการประมูล ได้ปรับตัวสูงขึ้นในเดือน ก.ค. ก่อนชะลอลงในเดือน ส.ค. ทั้งนี้ หากพิจารณาถึงตัวเลขยอดเสนอซื้อต่อยอดซื้อจริง (Bid-to-Cover Ratio) พบว่าอุปสงค์ในการประมูลกลับชะลอตัวลงตามไปด้วย
ความต้องการซื้อ (Bid-to-Cover Ratio)
- เดือน มิ.ย. 2026: Bid-to-Cover Ratio อยู่ที่ 2.64 เท่า
- เดือน ก.ค. 2026: Bid-to-Cover Ratio ขยับขึ้นมาอยู่ที่ 2.66 เท่า พร้อมกับ High Yield ที่เพิ่มขึ้นมาแตะ 4.315%
- เดือน ส.ค. 2026: ล่าสุด Bid-to-Cover Ratio ลดลงเล็กน้อยมาอยู่ที่ 2.60 เท่า หลัง High Yield ปรับตัวลดลงมาอยู่ที่ 4.204%
จากตัวเลขดังกล่าว สะท้อนให้เห็นว่า แม้ผลตอบแทนในการประมูล (High Yield) จะปรับตัวลดลงจาก 4.315% เป็น 4.204% แต่ระดับผลตอบแทนที่ลดลงยังไม่สามารถกระตุ้นให้อุปสงค์ในการประมูลเร่งตัวขึ้นได้เหมือนกับเดือนก่อน คาดการณ์ว่านักลงทุนอาจยังต้องการ Risk Premium หรือ Yield Premium ที่สูงขึ้น เพื่อชดเชยความไม่แน่นอนด้านเงินเฟ้อและแนวโน้มอัตราดอกเบี้ยในอนาคต
บทสรุป: จากข้อมูลการประมูลพันธบัตรรัฐบาลสหรัฐฯ อายุ 2 ปี พบว่าในช่วงเดือน มิ.ย. – ส.ค. 2026 High Yield ปรับจาก 4.189% ขึ้นสู่ 4.315% ก่อนลดลงมาอยู่ที่ 4.204% ขณะที่ Bid-to-Cover Ratio ลดลงจาก 2.66 เท่า เหลือ 2.60 เท่า แม้อุปสงค์โดยรวมยังรองรับการประมูลได้ แต่ยังไม่เห็นสัญญาณชัดเจนว่าตลาดพร้อมเข้าซื้อพันธบัตรเมื่อระดับผลตอบแทนลดลง สำหรับการประมูลเดือน ก.ย. ประเด็นที่ต้องติดตามคือ การที่ราคาน้ำมัน Brent และ WTI ปรับตัวขึ้นยืนเหนือ 100 ดอลลาร์ต่อบาร์เรล ท่ามกลางความขัดแย้งในตะวันออกกลาง จะเพิ่มความกังวลด้านเงินเฟ้อและทำให้นักลงทุนต้องการ Risk Premium / Yield Premium ที่สูงขึ้นหรือไม่ เนื่องจากหากการประมูลพันธบัตรในเดือน ก.ย. ออกมาอ่อนแอ ผ่านตัวเลข High Yield ปรับขึ้นพร้อมกับ Bid-to-Cover Ratio ที่อ่อนตัวลง อาจสะท้อนว่าตลาดยังต้องการผลตอบแทนที่สูงขึ้นเพื่อชดเชยความเสี่ยง ซึ่งอาจหนุนให้ Bond Yield ในตลาดรองปรับตัวขึ้นต่อ และเป็นปัจจัยลบต่อราคาทองคำ ในทางกลับกัน หาก Bid-to-Cover Ratio ปรับตัวสูงขึ้น แม้ High Yield จะอยู่ในระดับสูง อาจสะท้อนว่าอุปสงค์ต่อพันธบัตรยังแข็งแกร่ง และช่วยลดแรงกดดันต่อ Bond Yield ในตลาดรองได้ โดยหากเกิดขึ้นพร้อมกับสัญญาณว่าตลาดลดความกังวลต่อการขึ้นดอกเบี้ยของ Fed ก็จะเป็นปัจจัยบวกต่อราคาทองคำ
ติดตามถ้อยแถลงของกรรมการเฟดทั้ง 5 ท่าน
สัปดาห์นี้มีประเด็นสำคัญที่ต้องจับตาอย่างใกล้ชิดจากถ้อยแถลงของบรรดาคณะกรรมการเฟดทั้ง 5 ท่าน ซึ่งทุกคนล้วนมีสิทธิในการโหวตปรับขึ้น / ลดอัตราดอกเบี้ยในปี 2026 เริ่มตั้งแต่วันที่ 22 ก.ย. ประธานเฟดสาขานิวยอร์ก และนายฟิลิป เจฟเฟอร์สัน รองประธานเฟด มีกำหนดแถลงเวลา 21:05 น. และ 21.20 น. ตามลำดับ ต่อเนื่องในวันที่ 23 ก.ย. นายไมเคิล บาร์ รองประธานเฟด จะขึ้นแถลงในเวลา 21:05 น.ในขณะที่ในวันที่ 24 ก.ย. ประธานเฟดสาขานิวยอร์กจะขึ้นแถลงอีกครั้งในเวลา 15:10 น. ก่อนที่ช่วงค่ำจะมีถ้อยแถลงของประธานเฟดสาขาคลีฟแลนด์ เวลา 19:50 น. และประธานเฟดสาขาฟิลาเดลเฟีย เวลา 21:10 น. ปิดท้ายในวันที่ 25 ก.ย. ด้วยถ้อยแถลงของประธานเฟดสาขานิวยอร์กอีกครั้งในเวลา 16:15 น.
โดยถ้อยแถลงของคณะกรรมการแต่ละท่านคาดว่าจะครอบคลุมเกี่ยวกับอัตราเงินเฟ้อ ตลาดแรงงาน และตัวเลขเศรษฐกิจสหรัฐฯ ซึ่งมีแนวโน้มอาจออกมาในเชิงคุมเข้ม (Hawkish) ด้านอัตราดอกเบี้ย โดยหากอ้างอิงจากการประชุม FOMC เมื่อคืนวันที่ 16 ก.ย. ที่ผ่านมา คณะกรรมการเฟดมีมติเป็นเอกฉันท์ 12-0 ให้ปรับขึ้นอัตราดอกเบี้ย 0.25% สู่ระดับ 3.75%–4.00% พร้อมทั้งประมาณการอัตราดอกเบี้ย (Dot Plot) ชี้ว่ากรรมการส่วนใหญ่คาดว่าจะมีการปรับขึ้นดอกเบี้ยอีก 1 ครั้งก่อนสิ้นปี 2026 เพื่อสกัดเงินเฟ้อที่ยังอยู่เหนือเป้าหมาย 2%
จากปัจจัยข้างต้น ตลาดจึงยังคงต้องติดตามอย่างใกล้ชิดว่า คณะกรรมการเฟดจะออกมาแสดงจุดยืนตอกย้ำความเข้มงวดของดอกเบี้ย รวมถึงส่งสัญญาณต่อแนวโน้มเงินเฟ้อ ตลาดแรงงาน และตัวเลขเศรษฐกิจเพิ่มเติมจากการประชุม FOMC หรือไม่ เนื่องจากหากมีท่าทีที่เข้มงวดชัดเจน อาจส่งผลให้ FedWatch Tool ของ CME Group เกิดความผันผวนและกลายเป็นปัจจัยลบต่อราคาทองคำได้ แต่หากกรรมการไม่ได้ให้ความเห็นหรือส่งสัญญาณใหม่ใดๆ เพิ่มเติม ก็อาจไม่ได้มีแรงกดดันต่อราคาทองคำมากนัก
จับตาการประชุมสุดยอดปธน.ทรัมป์ – สี จิ้นผิง
นายหวัง อี้ รัฐมนตรีต่างประเทศจีน และ มาร์โก รูบิโอ รัฐมนตรีต่างประเทศสหรัฐฯ ต่อสายตรงหารือระดับสูงเพื่อเตรียมการสำหรับการประชุมสุดยอดผู้นำ ณ กรุงวอชิงตันในสัปดาห์นี้ โดยปธน. ทรัมป์ เตรียมออกไปให้การต้อนรับปธน.สี
จิ้นผิง ด้วยตนเองที่ฐานทัพร่วมแอนดรูว์สในเย็นวันพุธที่ 23 ก.ย. ซึ่งเป็นการสะท้อนความต้องการสร้างเสถียรภาพในความสัมพันธ์ทวิภาคี และทั้งสองฝ่ายมีแนวโน้มแลกเปลี่ยนมุมมองต่อวิกฤตสงครามในตะวันออกกลาง โดยจีนเรียกร้องให้สหรัฐฯ และอิหร่านให้ใช้วิธีทางการทูตที่สันติและหันหน้าเข้าสู่การเจรจาอย่างเป็นรูปธรรม ทั้งนี้ จีนได้พยายามทำหน้าที่เป็นตัวกลางสานความสัมพันธ์ระหว่างสหรัฐฯ – อิหร่าน โดยนายหวัง อี้ ได้นำผลการหารือกับ อับบาส อารักชี รัฐมนตรีต่างประเทศอิหร่านเมื่อวันที่ 16 ก.ย.มาแลกเปลี่ยนกับนายรูบิโอด้วย ซึ่งหากสหรัฐฯ ได้เริ่มแสดงท่าทีที่ผ่อนคลายลงในประเด็นอิหร่านและช่องแคบฮอร์มุซ อาจหนุนให้ราคาน้ำมันดิบปรับตัวลง ลุ้นเงินเฟ้อภาคพลังงานและดอกเบี้ยเฟดปรับตัวลงในอนาคต เป็นบวกกับทองคำ
อย่างไรก็ตาม อีก 1 ประเด็นสำคัญที่ต้องติดตามก็คือประเทศไต้หวัน เนื่องจากจีนได้ส่งสัญญาณแข็งกร้าวว่าไต้หวันคือประเด็นอ่อนไหวที่สุดที่อาจนำไปสู่การเผชิญหน้ากันได้ โดยเริ่มผูกประเด็นไต้หวันเข้ากับความร่วมมือทางเศรษฐกิจโดยตรง ทำให้หากการประชุมดังกล่าวไม่มีความคืบหน้าในส่วนนี้ อาจทำให้การเจรจาประเด็นช่องแคบฮอร์มุซมีแนวโน้มสะดุด และอาจไม่ได้เป็นปัจจัยบวกต่อทองคำก็ได้เช่นกัน
ประเด็นที่สำคัญในสัปดาห์นี้
- จำนวนผู้ขอรับสวัสดิการว่างงานรายสัปดาห์
- ดัชนีความเชื่อมั่นผู้บริโภค โดยม.มิชิแกน เดือน ก.ย.
- ยอดสั่งซื้อสินค้าคงทนพื้นฐาน / ทั่วไป เดือน ส.ค.
- ดัชนีผู้จัดการฝ่ายจัดซื้อ (PMI) ภาคการผลิต / บริการเดือน ก.ย.
- ดัชนีภาคการผลิตของเฟดสาขาริชมอนด์ เดือน ก.ย.
แนวโน้มราคาทอง
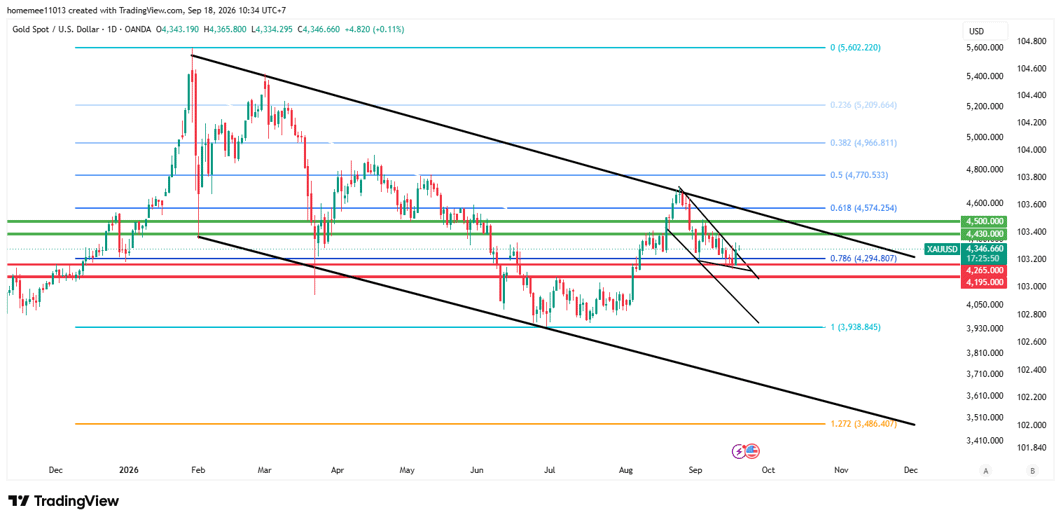
เมื่อสัปดาห์ก่อน ราคาทองคำได้เริ่ม Break Out ทะลุกรอบ Falling wedge pattern และมีการฟื้นตัวขึ้นต่อ ทำให้ในภาพรวมทองคำเริ่มกลับมา Sideways อีกครั้ง หลังจากที่ราคามีการทยอยปรับตัวลง อย่างไรก็ตาม ในสัปดาห์นี้ยังคงมีปัจจัยสำคัญที่ต้องติดตามทั้งมุมมองเชิงบวกและลบ ดังนี้
มุมมองเชิงบวก (Upside Scenario): หากซาอุฯ สามารถขนถ่ายการส่งออกน้ำมันได้ต่อเนื่องและกดดันให้ราคาน้ำมันดิบปรับตัวลงต่อ ในขณะที่หากการประชุมระหว่างปธน.ทรัมป์ – สี จิ้นผิง มีผลพลอยได้ในประเด็นเรื่องช่องแคบฮอร์มุซและอิหร่าน อาจกดดันให้เงินดอลลาร์อ่อนค่าในระยะสั้น หนุนให้ทองคำมีโอกาสปรับตัวขึ้นต่อเนื่องทดสอบแนวต้านบริเวณ 4,430 และ 4,500 ดอลลาร์ ได้ในภายหลัง
มุมมองเชิงลบ (Downside Scenario): หากสงครามสหรัฐฯ – อิหร่าน ยังคงมีการโจมตีเรือในช่องแคบฮอร์มุซ รวมถึงหากมีการขยายวงสงครามไปยังทะเลแดง จนกดดันให้ราคาน้ำมันดิบ Brent และ WTI ปรับตัวขึ้นทำ New High อีกครั้ง ในขณะที่หากการประมูลพันธบัตร 2 ปี แสดงถึงความอ่อนแอหลังนักลงทุนยังกังวลเงินเฟ้ออาจไม่คุ้มค่ากับผลตอบแทนของบอนด์ยีลด์ รวมถึงกรรมการเฟดได้แสดงท่าทีที่คุมเข้มเงินเฟ้อเพิ่มเติม อาจกดดันให้ราคาทองคำถูกแรงเทขายปรับตัวลงอีกครั้ง โดยมีแนวรับบริเวณ 4,265 และ 4,195 ดอลลาร์
สำหรับทองคำแท่งในประเทศ แนะนำให้นักลงทุน ทยอยสะสมเมื่อราคาปรับตัวลง ใกล้บริเวณ 67,400 บาท โดยมีจุดตัดขาดทุนที่ 66,800 บาท ขณะที่แนวต้านอยู่ที่ 69,300 บาท และ 70,000 บาท